Consórcio de Imóveis para comprar, construir, reformar ou investir em terrenos.
Planeje a aquisição do seu imóvel residencial, comercial ou rural sem incidência de juros de financiamento, com orientação consultiva para escolher o grupo e compreender todas as regras contratuais.
Possíveis usos do crédito no Consórcio de Imóveis
O Consórcio de Imóveis oferece flexibilidade para diferentes projetos patrimoniais. Após a contemplação em assembleia e aprovação documental pela administradora, o crédito pode ser direcionado para as seguintes finalidades, conforme disposições do contrato:
Aquisição residencial ou comercial
Compra de casas, apartamentos, salas comerciais, lojas ou galpões, novos ou usados, desde que possuam matrícula individualizada e regularidade registral aprovada pela administradora.
Construção ou reforma
Execução de obra em terreno próprio ou reforma estrutural de imóvel já existente, mediante apresentação de projeto aprovado, alvará e cronograma físico-financeiro exigido pelo regulamento do grupo.
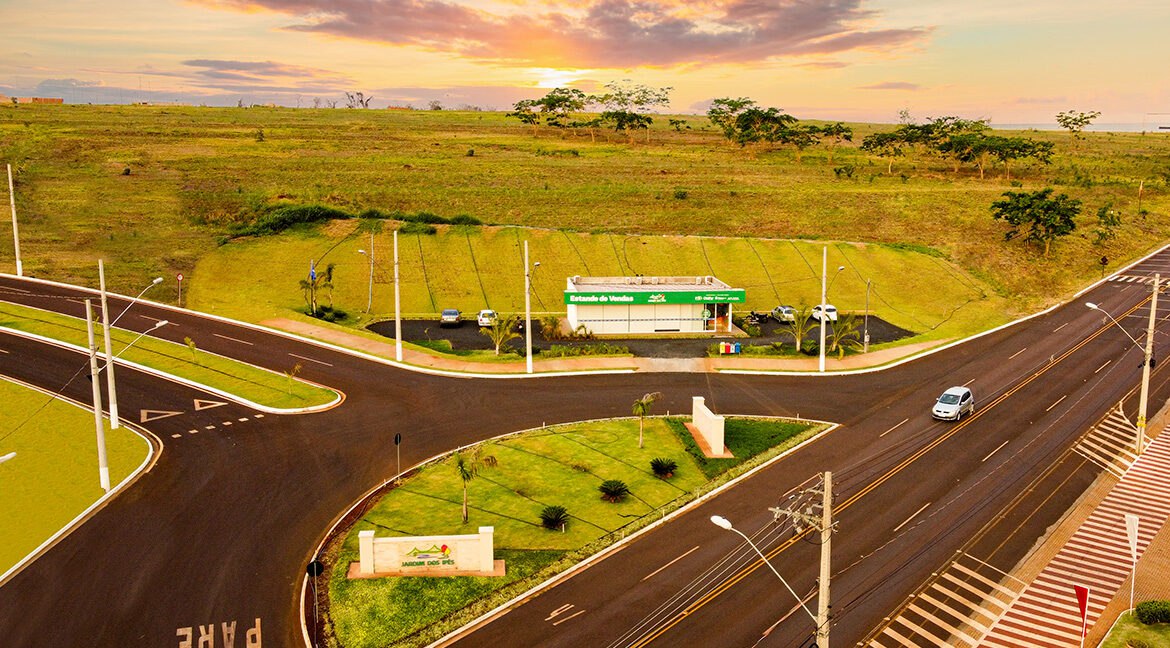
Compra de terrenos
Aquisição de terrenos ou lotes urbanizados com matrícula individualizada para futura construção residencial, comercial ou valorização patrimonial.
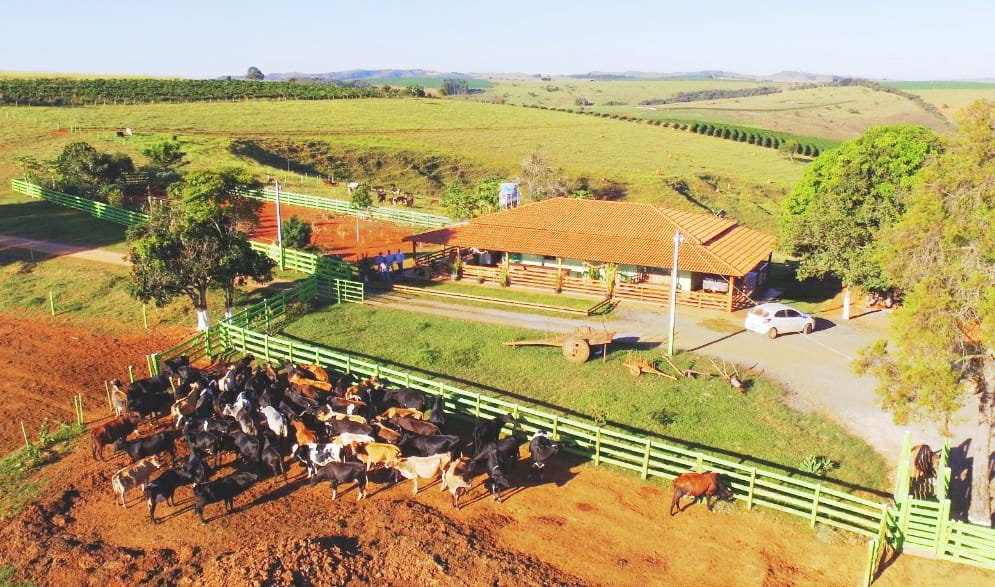
Sítios, chácaras e fazendas
Possibilidade de aquisição de propriedades rurais nos grupos que contemplam essa finalidade, condicionada à apresentação de matrícula, georreferenciamento/registros rurais e avaliação de garantia da administradora.
Perfis e objetivos atendidos pelo Consórcio de Imóveis
Compra planejada do primeiro imóvel ou mudança de padrão
Para famílias e profissionais que desejam sair do aluguel ou adquirir um imóvel maior sem comprometer o orçamento com os juros de um financiamento tradicional.
Formação de patrimônio e renda passiva de aluguéis
Para investidores que utilizam o consórcio como disciplina de poupança imobiliária visando ampliar patrimônio e gerar renda de locação residencial ou comercial.
Empresas e profissionais liberais
Para aquisição de sede própria, consultório, clínica, sala comercial ou terreno para expansão física do negócio.
Etapas do atendimento na 3M Consórcios
-
1
Entendimento da finalidade e orçamento
Identificamos o valor necessário para o imóvel ou obra, a parcela mensal confortável e se há recursos próprios ou FGTS para estratégia de lance.
-
2
Apresentação transparente de grupos
Comparamos grupos compatíveis demonstrando prazo, taxa de administração, índice de reajuste anual e regras de sorteio e lance.
-
3
Adesão formal e acompanhamento de assembleias
Apoiamos na formalização junto à administradora e acompanhamos os resultados mensais e estratégias de lance até a contemplação.
-
4
Suporte no processo de faturamento do imóvel
Orientamos sobre a documentação exigida do comprador, do vendedor e do imóvel para vistoria e liberação do crédito pela administradora.
Pontos que devem ser avaliados antes da contratação
Antes de assinar um contrato de consórcio imobiliário, nossa assessoria recomenda verificar atentamente os seguintes aspectos contratuais:
Taxa de administração e fundo de reserva
Conhecer o percentual total da taxa de administração diluída no prazo e se há cobrança de fundo de reserva ou seguro prestamista no grupo escolhido.
Índice e periodicidade de reajuste
Verificar qual índice corrige anualmente o crédito e as prestações (como INCC ou IPCA) e o mês de aniversário do grupo.
Regras de lance e uso de FGTS
Confirmar os tipos de lance permitidos pelo grupo (livre, fixo, embutido) e as regras para utilização do saldo do FGTS em imóveis residenciais.
Exigências para liberação do crédito
Lembrar que a liberação após a contemplação requer comprovação de renda/capacidade de pagamento, certidões regulares e alienação fiduciária do imóvel.
Perguntas frequentes sobre Consórcio de Imóveis
Avalie um plano de Consórcio de Imóveis para o seu objetivo
Converse com um especialista da 3M Consórcios para analisar prazos, faixas de crédito e grupos disponíveis.